Slietxoamlaerdoa
AI per reazioni di mercato
Studi sugli eventi macro
Partiamo da un punto fermo: gli eventi macro ricorrenti offrono un laboratorio naturale per studiare come il mercato reagisce a sorprese positive o negative rispetto alle attese. Nei nostri approfondimenti mostriamo come costruiamo serie storiche coerenti attorno a ogni pubblicazione, quali finestre temporali consideriamo e come distinguiamo tra shock inattesi e conferme, con particolare attenzione alle dinamiche di volatilità e liquidità.
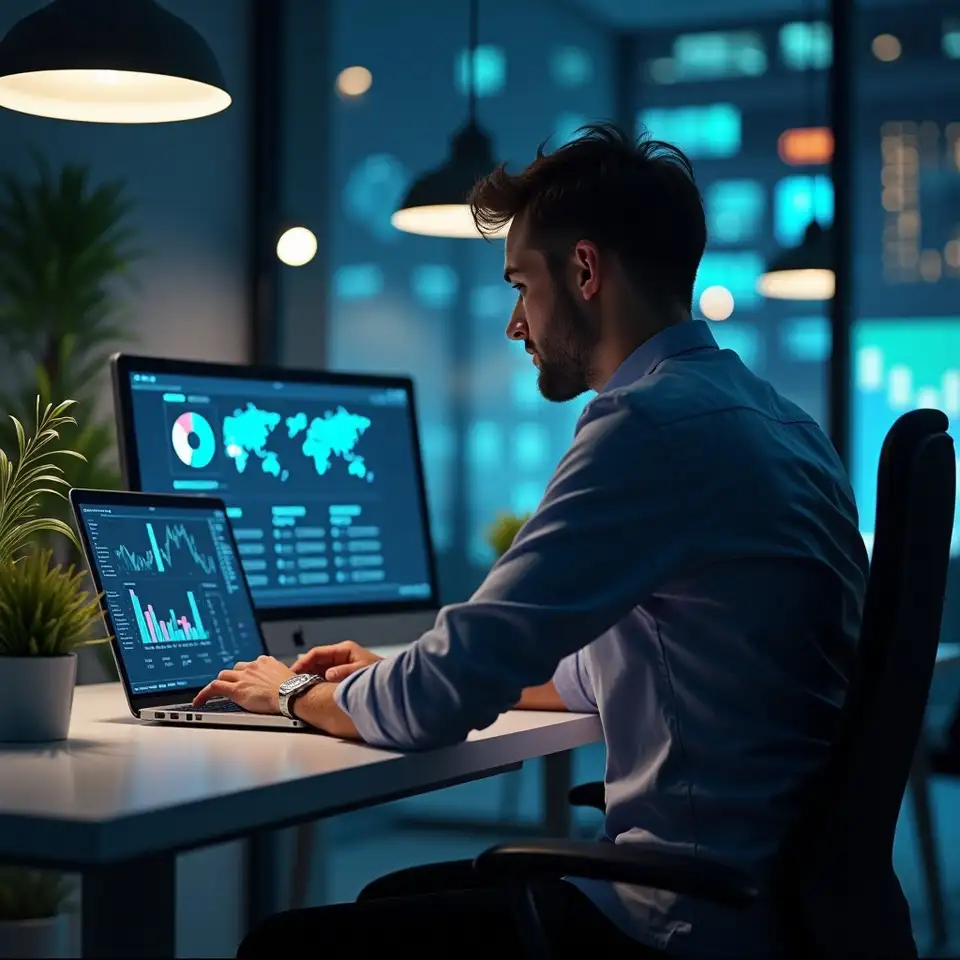
La previsione di reazioni a eventi richiede spesso una combinazione di dati numerici e testi strutturati. Esploriamo come utilizziamo tecniche di nowcasting per stimare condizioni di mercato vicine al tempo reale, integrando segnali provenienti da comunicati societari, decisioni di politica monetaria e indicatori di mercato ad alta frequenza.
Per i team di ricerca è fondamentale poter interrogare la storia delle reazioni in modo flessibile. Descriviamo il nostro approccio a database di eventi, etichettatura delle sorprese, misure di volatilità e proxy di liquidità, così che i professionisti possano costruire analisi personalizzate partendo da una base metodologica coerente.
Mostriamo esempi di come i segnali di reazione agli eventi possono alimentare report periodici, dashboard di rischio e discussioni nei comitati interni. L’attenzione è sempre sulla traduzione di output dei modelli in strumenti leggibili per desk di ricerca, strutture di rischio e funzioni di tesoreria.
Integrare segnali AI sugli eventi nei processi esistenti richiede attenzione a dettagli operativi, governance e comunicazione interna. Ecco alcuni suggerimenti pratici basati sull’esperienza con team istituzionali.
Prima di integrare segnali AI nelle analisi sugli eventi, chiarisci quali pubblicazioni macro, annunci societari o decisioni di politica monetaria sono davvero critici per i tuoi team. Coinvolgi ricerca, rischio e tesoreria in una breve mappatura congiunta, definendo per ciascun evento finestre temporali di interesse e metriche di volatilità e liquidità da monitorare. Questo evita dispersione e ti permette di valutare i modelli su casi che contano davvero per la tua operatività.
Quando introduci segnali di reazione agli eventi, costruisci template di report condivisi che combinino analisi qualitative e risultati dei modelli. Inserisci esempi storici simili, range di volatilità osservati e possibili condizioni di liquidità tesa, evidenziando anche dove i modelli mostrano maggiore incertezza. In questo modo le note di ricerca diventano uno strumento di confronto strutturato tra desk e funzioni di rischio.
Prima di usare i segnali di reazione per supportare decisioni operative, definisci soglie di attenzione e modalità di utilizzo con il team di rischio. Avvia una fase di prova su un insieme ristretto di eventi, durante la quale i segnali vengano osservati ma non usati come driver principali. Raccogli feedback sistematico su coerenza, leggibilità e utilità percepita, e adatta le soglie in base a queste evidenze prima di estendere l’utilizzo.
Tratta i segnali AI come qualsiasi altro strumento rilevante per i processi decisionali: definisci chi li può vedere, come vengono documentati e con quale frequenza ne viene rivista l’efficacia. Prepara sintesi periodiche per i comitati competenti, includendo metriche di utilizzo, casi in cui i segnali hanno aiutato la lettura degli eventi e situazioni in cui si sono discostati dalla realtà, ricordando sempre che Past performance doesn't guarantee future results.
In genere iniziamo con una fase di discovery per mappare processi, dati disponibili e priorità sui tipi di eventi. Segue un pilota focalizzato su un sottoinsieme di eventi macro o societari, utile per allineare aspettative e verificare coerenza dei segnali con l’esperienza interna. Solo dopo passiamo a integrazioni più ampie.
(Fase 2)
Collaboriamo con i tuoi referenti IT e sicurezza per definire modalità di scambio dati, controlli di accesso e requisiti di resilienza. Documentiamo l’architettura proposta e, se richiesto, forniamo materiali per supportare le valutazioni di risk management e compliance interne.
(Fase 4)
Condividiamo documentazione metodologica, descrizioni delle feature e note sui limiti dei modelli. Questo materiale supporta i processi di validazione interna, incluse eventuali revisioni da parte di comitati tecnici o funzioni di controllo, prima dell’uso sistematico dei segnali.